تصفح المساعدة
ما فائدة تقرير النتيجة الصافية؟
تقرير « Résultat net (P&L) » (النتيجة الصافية) هو حساب نتائج مبسّط: يضع في مقابل بعضهما ما فوترته (المداخيل) وما أنفقته (المصاريف)، ويحسب الفرق. إذا كان موجبًا فهو ربح، وإذا كان سالبًا فهو خسارة.
مثال. يدير هشام وكالة تواصل في الرباط. في الفصل الأول، فوتر 180 000 درهم دون احتساب الضريبة وسجّل 125 000 درهم دون احتساب الضريبة من المصاريف (الكراء، المناولة، الإشهار). يعرض له التقرير نتيجة صافية قدرها 55 000 درهم وهامشًا صافيًا قدره 30,6 %. وبالانتقال إلى أساس « Encaissement » (التحصيل)، يرى كم دخل فعلًا من هذا المال.
القائمة Rapports (التقارير)، قسم Ventes (المبيعات)، بطاقة « Résultat net (P&L) ». بحسب اشتراكك، قد لا يكون هذا التقرير مشمولًا: تعرض الصفحة حينئذٍ « Disponible à partir du plan … » (متاح ابتداءً من خطة …) مع اسم الخطة التي تقترحه، وزر « Voir les plans disponibles » (عرض الخطط المتاحة). في وضع الاختبار يكون متاحًا.
1. اختيار الفترة وأساس الحساب
- افتح التقرير. افتراضيًا، يغطي « Cette année » (هذه السنة).
يذكّر العنوان الفرعي بالفترة وتواريخها الدقيقة، مثلًا « Période : Cette année (2026-01-01 → 2026-12-31) ». - اختر فترة أخرى بالأزرار « Ce mois » (هذا الشهر)، « Mois dernier » (الشهر الماضي)، « Ce trimestre » (هذا الفصل)، « Trimestre dernier » (الفصل الماضي)، « Cette année » (هذه السنة) أو « Année dernière » (السنة الماضية). لتواريخ حرة، أدخل تاريخ البداية وتاريخ النهاية في الخانة على اليمين، ثم انقر على « OK ».
- بجانبها، في خانة « Base : » (الأساس)، اختر « Facturation » (الفوترة، افتراضيًا) أو « Encaissement » (التحصيل).
يُعاد حساب التقرير فورًا.
تتيح القائمة المنسدلة أعلى الصفحة الانتقال مباشرة إلى تقرير آخر دون الرجوع إلى القائمة.
2. أساس « Facturation » أم « Encaissement »: ما الفرق؟
| الأساس | المداخيل المعتمدة | المصاريف المعتمدة |
|---|---|---|
| Facturation (الفوترة) | مجموع الفواتير الصادرة خلال الفترة دون احتساب الضريبة، ناقص الإشعارات الدائنة الصادرة خلال الفترة. | مجموع المصاريف المؤرَّخة في الفترة دون احتساب الضريبة. |
| Encaissement (التحصيل) | الأداءات المتوصَّل بها التي يقع تاريخ أدائها في الفترة، محوَّلة إلى مبلغ دون ضريبة بنسبة الفاتورة التي تسدّدها، ناقص الإشعارات الدائنة الصادرة خلال الفترة (في حدود الجزء المحصَّل فقط، انظر القسم 3). | الأداءات المنجَزة على مصاريفك التي يقع تاريخ أدائها في الفترة، محوَّلة إلى مبلغ دون ضريبة بنسبة المصروف المسدَّد. |
يُطبَّق الأساس المختار على كامل أعلى الصفحة: بطاقات « CA HT » (رقم المعاملات دون ضريبة؛ العنوان الفرعي « Facturé »، مفوتر، أو « Encaissé »، محصَّل) و« Dépenses HT » (المصاريف دون ضريبة؛ العنوان الفرعي « Total charges »، مجموع التكاليف، أو « Payées »، مؤداة) و« Résultat net » (النتيجة الصافية) و« Marge nette » (الهامش الصافي)؛ والرسم البياني « Évolution du résultat » (تطور النتيجة)؛ وسطر المصاريف وسطر « Résultat net » في حساب النتائج؛ وخانة « Dépenses par catégorie » (المصاريف حسب الفئة) (العنوان الفرعي « Datées dans la période »، مؤرَّخة في الفترة، أو « Payées dans la période »، مؤداة في الفترة)؛ و« Indicateurs clés » (المؤشرات الرئيسية). وحدها خانة « Compte de résultat par nature » (حساب النتائج حسب الطبيعة) تبقى دائمًا على أساس الفوترة (وتشير إلى ذلك: « Base facturation — HT »).
في أساس التحصيل، المعتبر هو تاريخ الأداء، لا تاريخ الفاتورة أو المصروف: أداء متوصَّل به في مارس عن فاتورة دجنبر يُحتسب في مارس. وتُتجاهل الأداءات الملغاة. وهكذا يبيّن التقرير المال الذي دخل وخرج فعلًا خلال الفترة، دون احتساب الضريبة. لمطابقة الأداءات واحدًا واحدًا، استعمل تقرير المطابقة؛ وللاستشراف، الخزينة التوقعية.
3. ما الذي يُحتسب في التقرير؟
- الفواتير (أساس الفوترة): كل الفواتير الصادرة التي يقع تاريخ إصدارها في الفترة. وتُستثنى المسودات والفواتير الملغاة.
- الإشعارات الدائنة: يُخصم كل إشعار دائن صادر (بما في ذلك المستعمل جزئيًا أو المطبَّق أو المسترَد) في تاريخ إصداره هو. في أساس الفوترة يُخصم كاملًا؛ والفاتورة الملغاة بإشعار دائن تبقى في رقم معاملات فترتها، والإشعار الدائن هو الذي يحيّدها في فترته. أما في أساس التحصيل، فلا يُخصم الإشعار الدائن إلا في حدود ما سبق تحصيله من الفاتورة الأصلية: إشعار دائن على فاتورة غير مؤداة لا يخصم شيئًا، إذ لم يُحصَّل شيء.
- المصاريف: في أساس الفوترة، المصاريف المؤرَّخة في الفترة؛ وفي أساس التحصيل، أداءات الفترة المرتبطة بمصاريف. وفي الحالتين تُستثنى المسودات والمصاريف الملغاة. واسترداد إشعار دائن لعميل ليس مصروفًا: فهو محتسب أصلًا من خلال خصم الإشعار الدائن.
- سندات الطلب وعروض الأسعار والفواتير الأولية: لا تُحتسب. وحدها الفواتير والإشعارات الدائنة والمصاريف وأداءاتها تغذّي هذا التقرير.
تُحوَّل المبالغ المحصَّلة والمؤداة إلى مبالغ دون ضريبة بنسبة المبلغ دون ضريبة إلى المبلغ بالضريبة في كل وثيقة، وكذلك المبالغ غير المؤداة. Billora ليس برنامجًا للمحاسبة: هذا التقرير أداة للتسيير، ويجب أن يصادق محاسبك على أرقامه.
4. قراءة البطاقات وحساب النتائج
في أعلى الصفحة أربع بطاقات، محسوبة على الأساس المختار:
| البطاقة | ما تبيّنه |
|---|---|
| CA HT (رقم المعاملات دون ضريبة) | رقم معاملات الفترة دون ضريبة، صافيًا من الإشعارات الدائنة: مفوترًا (« Facturé ») أو محصَّلًا (« Encaissé »). |
| Dépenses HT (المصاريف دون ضريبة) | مصاريف الفترة دون ضريبة: المؤرَّخة في الفترة (« Total charges ») أو المؤداة في الفترة (« Payées »). |
| Résultat net (النتيجة الصافية) | رقم المعاملات دون ضريبة ناقص المصاريف دون ضريبة، مع عبارة « Bénéfice » (ربح) أو « Perte » (خسارة). |
| Marge nette (الهامش الصافي) | النتيجة الصافية مقسومة على رقم المعاملات دون ضريبة في البطاقة (« Sur CA HT »، من رقم المعاملات دون ضريبة). |
يعرض الرسم البياني « Évolution du résultat » (تطور النتيجة) المداخيل (أعمدة خضراء) والمصاريف (أعمدة حمراء) والنتيجة (خط أزرق)، على الأساس المختار. ويتكيّف التقسيم مع الفترة: حسب اليوم حتى 31 يومًا، وحسب الأسبوع حتى 90 يومًا، وحسب الشهر فيما بعد ذلك.
تذكّر خانة « Compte de résultat » (حساب النتائج) بأساسها في رأسها (« Base facturation — HT » أو « Base encaissement — HT ») وتفصّل:
- « CA facturé HT » (رقم المعاملات المفوتر دون ضريبة): الفواتير الصادرة خلال الفترة، صافية من الإشعارات الدائنة؛
- « CA encaissé HT » (رقم المعاملات المحصَّل دون ضريبة): الأداءات المتوصَّل بها خلال الفترة، دون ضريبة، صافية من الإشعارات الدائنة (التعريف نفسه أيًّا كان الأساس)؛
- « Impayés HT » (غير المؤدى دون ضريبة): ما تبقى للتحصيل، محوَّلًا إلى مبلغ دون ضريبة، على الفواتير الصادرة خلال الفترة (الفاتورة الملغاة بإشعار دائن لم يعد لها رصيد)؛
- « Total dépenses HT » (مجموع المصاريف دون ضريبة، أساس الفوترة) أو « Dépenses payées HT » (المصاريف المؤداة دون ضريبة، أساس التحصيل)؛
- « Résultat net » (النتيجة الصافية).
وبجانبها، توزّع خانة « Dépenses par catégorie » (المصاريف حسب الفئة) مصاريفك حسب فئتها مع حصتها بالنسبة المئوية: المصاريف المؤرَّخة في الفترة في أساس الفوترة، وأداءات المصاريف خلال الفترة في أساس التحصيل. والمصروف بلا فئة يُصنَّف في « Autres » (أخرى).
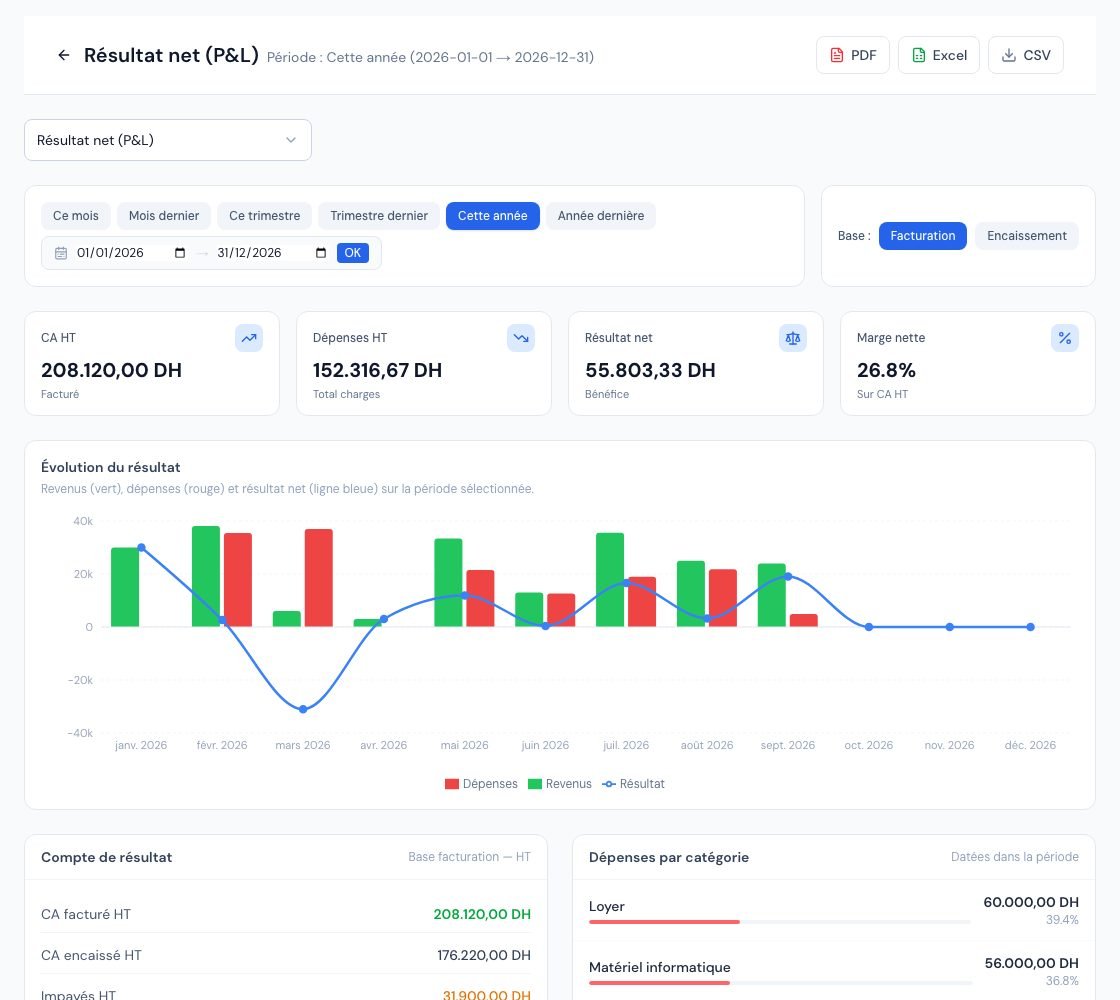 تقرير النتيجة الصافية (Résultat net) مع أساس الحساب والبطاقات وحساب النتيجة.
5. حساب النتائج حسب الطبيعة
تصنّف خانة « Compte de résultat par nature » (حساب النتائج حسب الطبيعة) (دائمًا « Base facturation — HT »، أي أساس الفوترة دون الضريبة):
- المداخيل (« Produits ») حسب فئة المنتجات المبيعة. وتُجمع الأسطر التي بلا منتج، أو التي لا فئة لمنتجها، تحت « Services / lignes libres » (خدمات / أسطر حرة). وتُخصم الإشعارات الدائنة بالطريقة نفسها؛
- المصاريف (« Charges ») حسب فئة المصروف؛ وبلا فئة تذهب إلى « Autres charges » (مصاريف أخرى).
وتنتهي بـ« Total produits HT » و« Total charges HT » و« Résultat net par nature ». وعندما تتضمن فاتورة خصمًا إجماليًا، يوزَّع على أسطرها بالتناسب: فيبقى المجموع صحيحًا.
لتصنيف مفيد، رتّب منتجاتك ومصاريفك في فئات (انظر الفئات والوحدات). هذا التصنيف ليس مخططًا محاسبيًا: ولا يعوّض المحاسبة التي يمسكها محاسبك.
6. المؤشرات الرئيسية
أربعة مؤشرات، كلها محسوبة على الأساس المختار:
- « Ratio dépenses » (نسبة المصاريف): حصة رقم المعاملات التي تستهلكها المصاريف.
- « Marge nette » (الهامش الصافي): النتيجة الصافية مقسومة على رقم المعاملات. لا يميّز Billora كلفة شراء البضائع عن باقي المصاريف: لذا لا يحسب التقرير هامشًا إجماليًا. لهامش كل منتج، استخدم تقرير الهوامش حسب المنتج.
- « Croissance CA » (نمو رقم المعاملات) و« Évol. dépenses » (تطور المصاريف): التغيّر مقارنة بالفترة السابقة ذات المدة نفسها (مثلًا الفصل السابق)، على الأساس نفسه. وتعرضان 0 % عندما تكون الفترة السابقة فارغة.
7. تصدير التقرير
ثلاثة أزرار أعلى اليمين تصدّر الأرقام المعروضة (الفترة والأساس الحاليان). ويذكر كل تصدير الأساس المعتمد، حتى لا يُخلط بين ملف « الفوترة » وملف « التحصيل »:
- « PDF »: يفتح معاينة، مع زرّي « Imprimer » (طباعة) و« Télécharger » (تنزيل). ويحمل العنوان عبارة « Base : Facturation » أو « Base : Encaissement ».
- « Excel »: مصنّف يتضمن الأوراق « Résumé » (ملخّص، تبدأ بسطر « Base ») و« Tendance mensuelle » (الاتجاه الشهري) و« Dépenses par catégorie » (المصاريف حسب الفئة) و« Résultat par nature » (النتيجة حسب الطبيعة) (وورقة « Société » (الشركة) باسمك وعنوانك).
- « CSV »: الأساس، وحساب النتائج مع الهامش الصافي، والمصاريف حسب الفئة، والتفصيل حسب الطبيعة، بصيغة نص مفصول بفواصل منقوطة.
يتوقف تصدير PDF وExcel على اشتراكك: إذا لم يكونا مشمولين، يظهر الزر باهتًا وتشير تلميحته إلى « Disponible à partir du plan … » (متاح ابتداءً من خطة …). أما تصدير CSV فمتاح دائمًا.
أسئلة شائعة
لماذا تتغير نتيجتي عندما أنتقل إلى أساس التحصيل؟
لأنه لا تُعتمد إلا الأداءات المتوصَّل بها والمنجَزة خلال الفترة، أيًّا كان تاريخ الفواتير والمصاريف المسدَّدة. إذا لم يؤدِّ عملاؤك بعد، تكون النتيجة على أساس التحصيل أضعف منها على أساس الفوترة؛ وإذا سدّدوا خلال الفترة فواتير أقدم، فقد تكون أعلى.
أصدرت إشعارًا دائنًا في أبريل عن فاتورة مارس. أين يظهر؟
في أساس الفوترة، تبقى الفاتورة في مارس ويُخصم الإشعار الدائن في أبريل، في تاريخ إصداره. وفي أساس التحصيل، يُخصم الإشعار الدائن في أبريل أيضًا، لكن فقط في حدود الجزء المحصَّل من الفاتورة في ذلك التاريخ.
سندات طلب الموردين لا تظهر ضمن المصاريف. هل هذا طبيعي؟
نعم. وحدها المصاريف تُحتسب. ويمكن تحويل سند طلب مستلَم إلى مصروف؛ فيظهر حينئذٍ في التقرير.
من يمكنه الاطلاع على هذا التقرير؟
هو للقراءة فقط ولا يعدّل أي معطى. يمكن لأعضاء الفريق الذين لهم ولوج إلى التقارير الاطلاع عليه؛ انظر أدوار الفريق وصلاحياته.
الخطوات التالية
مقالات ذات صلة
هل كان هذا المقال مفيدًا؟
فوتِر بشكل مطابق للقانون وبلا عناء
فواتير مطابقة لـDGI، وعروض أسعار، وإشعارات دائنة، وض.ق.م، وتتبّع الموردين في أداة واحدة.
جرّب مجانًا