Voyez mois par mois l'argent qui va rentrer et sortir, le solde qu'il vous restera, et comparez-le à vos objectifs. Le tableau se remplit tout seul à partir de vos factures, dépenses et paiements.
Parcourir l’aide
À quoi sert la trésorerie prévisionnelle ?
Ce rapport répond à une question simple : combien d'argent aurai-je en banque à la fin de chaque mois ? Il additionne ce qui est déjà rentré et sorti, puis ce qui devrait rentrer (factures à échéance, chèques remis, promesses de paiement, factures récurrentes) et sortir (dépenses à payer). Vous repérez ainsi à l'avance un mois où la trésorerie deviendrait négative.
Exemple. Salma gère une entreprise de nettoyage à Tanger. Elle indique 85 000 DH de trésorerie au 1er janvier. En mars, le rapport lui signale un solde négatif fin juillet, à cause de grosses dépenses d'équipement. Elle relance ses clients en retard et décale un achat à septembre.
- Menu Rapports, rubrique Trésorerie, carte « Trésorerie prévisionnelle ».
- Selon votre abonnement, ce rapport peut ne pas être inclus : la page affiche alors « Disponible à partir du plan … ». En mode test, il est accessible.
- Le propriétaire, les administrateurs, les collaborateurs et les lecteurs peuvent le consulter. Seuls le propriétaire et les administrateurs peuvent saisir la trésorerie initiale et les objectifs. Le comptable externe n'y a pas accès.
1. Indiquer votre trésorerie de départ
Sans point de départ, Billora ne peut afficher que les flux (entrées et sorties). Pour obtenir le solde de chaque mois :
- Ouvrez le rapport. À la première visite, la fenêtre « Comment ça marche ? » s'ouvre ; cliquez sur « Renseigner maintenant → » ou fermez-la avec « J'ai compris ».
- Dans le bloc « Trésorerie initiale », saisissez le « Solde de trésorerie (DH) » : le total de vos comptes bancaires et de votre caisse. Un montant négatif est accepté en cas de découvert.
- Indiquez « À la date du » : la date de ce solde.
- Cliquez sur « Enregistrer ».
Les cartes de synthèse, la courbe du solde et les lignes « Solde au 1er du mois » et « Solde cumulé » apparaissent.
Pour corriger ce point de départ plus tard, cliquez sur « Modifier la trésorerie initiale » sous les cartes. Chaque modification est tracée dans le journal d'activité.
Les paiements enregistrés avant cette date sont considérés comme déjà inclus dans le solde saisi : ils ne sont pas ajoutés une deuxième fois. Les mois antérieurs à la date de départ s'affichent avec un tiret « — ». Choisissez donc une date pour laquelle vous connaissez votre solde exact, par exemple celle de votre dernier relevé bancaire.
2. Lire la synthèse et le graphique
Une fois la trésorerie initiale saisie, quatre cartes s'affichent :
| Carte | Ce qu'elle indique |
|---|---|
| Solde actuel estimé | Le solde au début du mois en cours, plus les encaissements et moins les décaissements déjà enregistrés ce mois-ci. Le sous-titre rappelle votre point de départ. |
| Recettes de l'année | Tout ce qui rentre sur l'année affichée : « Réel + attendu ». |
| Dépenses de l'année | Tout ce qui sort sur l'année affichée : « Réel + attendu ». |
| Mois le plus serré | Le plus faible solde de fin de mois parmi le mois en cours et les mois à venir. En rouge s'il est négatif. |
Un encadré « À retenir » résume la situation : soit « Attention : d'après vos échéances, votre trésorerie deviendrait négative fin … », soit « Bonne nouvelle : votre trésorerie reste positive sur les mois à venir », avec le mois le plus serré.
Le graphique « En un coup d'œil » montre les recettes (barres vertes), les dépenses (barres rouges) et le solde de fin de mois (courbe bleue, pleine pour le réalisé, en pointillés pour le prévu). Sous la ligne 0, votre trésorerie est négative.
Pour changer d'année, utilisez la liste en haut à droite (de deux ans avant à trois ans après l'année en cours).
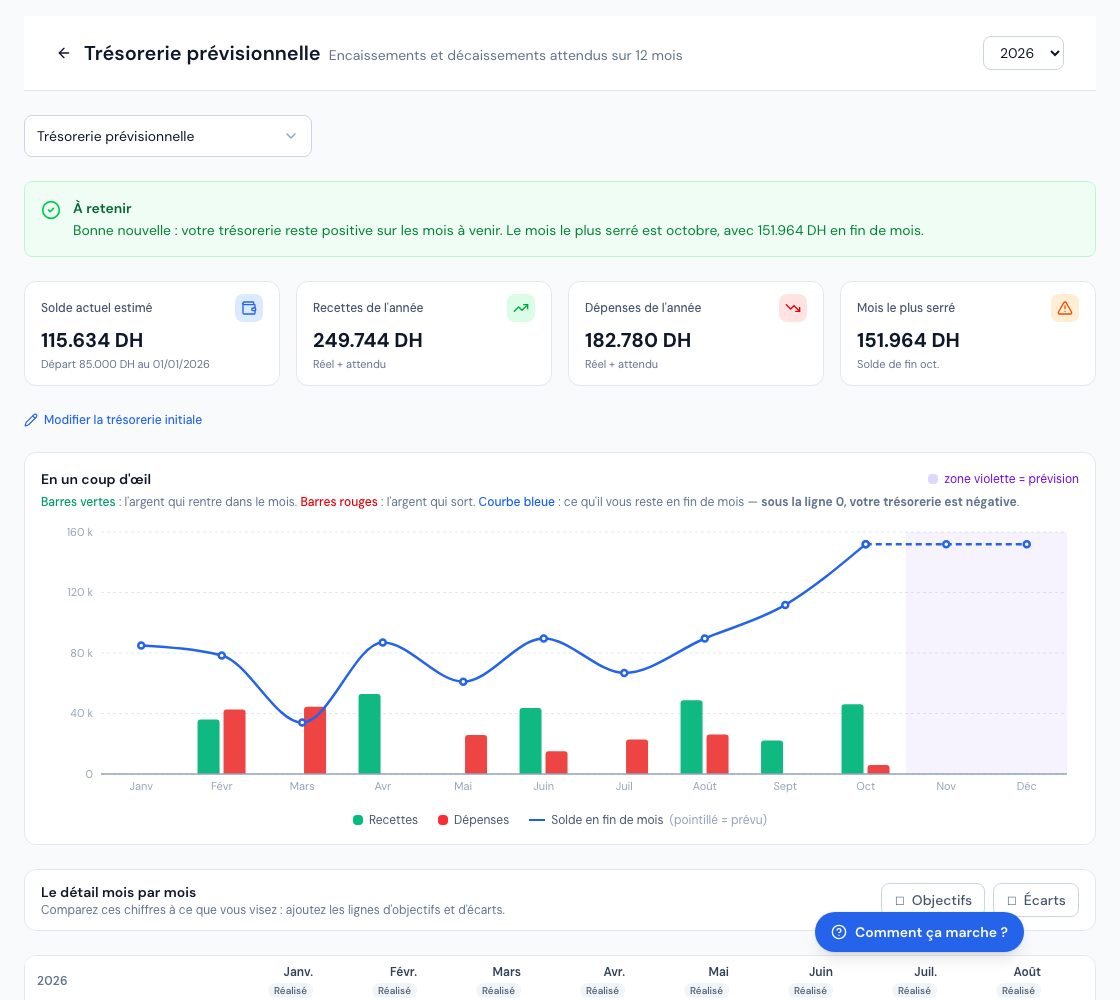 La trésorerie prévisionnelle : message à retenir, cartes de synthèse et graphique.
3. Comprendre le tableau mois par mois
Chaque colonne est un mois, marqué « Réalisé » (mois terminé), « En cours » ou « Prévu ». La dernière colonne donne le total de l'année. Survolez l'icône « i » d'une ligne pour son explication.
| Ligne | Ce qu'elle contient |
|---|---|
| Solde au 1er du mois | Le solde de fin du mois précédent. |
| Encaissements réels | Les paiements clients réellement enregistrés ce mois-là (mois passés et mois en cours). |
| Factures à échéance | Le reste à payer de vos factures, placé à leur date d'échéance. Une facture en retard est comptée dans le mois en cours. Sans échéance : date d'émission + 30 jours. |
| dont chèques reçus en cours | La part déjà réglée par un chèque non encaissé, datée à l'échéance du chèque (déjà comprise dans la ligne du dessus). |
| dont promesses de paiement | La part que le client s'est engagé à payer à une date précise, datée à la date promise (déjà comprise dans la ligne du dessus). |
| Factures récurrentes | Les prochaines émissions de vos factures récurrentes actives, encaissées après leur délai de paiement. |
| Total recettes | Réel + prévu. |
| Décaissements réels | Les paiements aux fournisseurs et dépenses réellement enregistrés ce mois-là. |
| Dépenses à échéance | Le reste à payer de vos dépenses, placé à leur échéance ; les retards sont comptés dans le mois en cours. |
| dont chèques émis en cours | La part déjà réglée par un chèque émis non débité, datée à sa date de débit prévue. |
| Total dépenses | Réel + prévu. |
| Solde du mois | Recettes moins dépenses du mois. En rouge, le mois consomme de la trésorerie. |
| Solde cumulé | Ce qu'il vous restera à la fin du mois. En rouge : trésorerie négative. |
Les lignes « dont… » n'apparaissent que si elles contiennent un montant dans l'année. Les montants sont TTC : c'est l'argent qui bouge réellement.
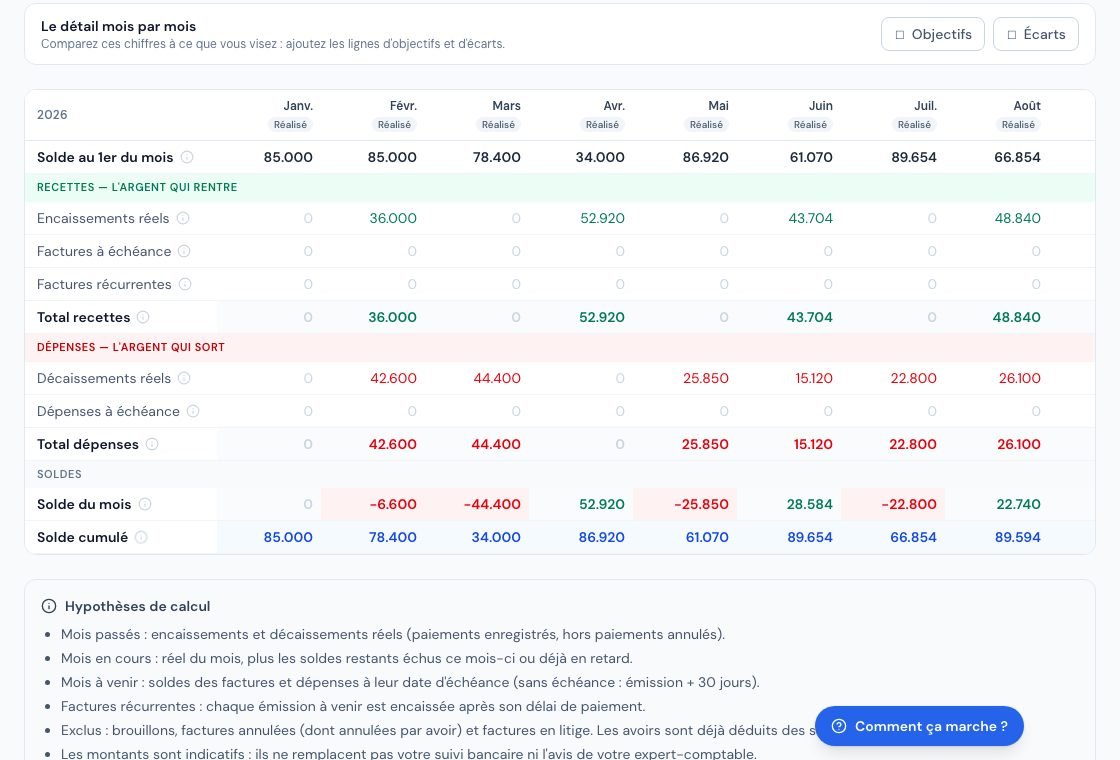 Le tableau mois par mois de la trésorerie prévisionnelle.
4. Quelles règles de calcul sont appliquées ?
Le bloc « Hypothèses de calcul », en bas de page, les rappelle :
- Mois passés : uniquement le réel, c'est-à-dire les paiements enregistrés, hors paiements annulés.
- Mois en cours : le réel du mois, plus les soldes échus ce mois-ci ou déjà en retard.
- Mois à venir : les soldes des factures et dépenses à leur échéance, plus les factures récurrentes.
- Exclus : les brouillons, les factures annulées (dont annulées par avoir) et les factures en litige. Les avoirs sont déjà déduits des soldes.
- Chèques : tant qu'un chèque du registre n'est pas encaissé, son paiement ne compte pas comme argent réel ; le montant est prévu à l'échéance du chèque.
- Promesses : seules les promesses en attente sont prises en compte. Les chèques passent avant les promesses, pour ne jamais compter deux fois la même somme.
Le prévisionnel dépend de la qualité de vos données : échéances justes, paiements enregistrés, dépenses saisies. Il ne remplace ni votre suivi bancaire ni l'avis de votre expert-comptable. Ce rapport n'a pas de bouton d'export.
5. Fixer des objectifs et lire les écarts
- Au-dessus du tableau, dans « Le détail mois par mois », cochez « Objectifs ».
Les lignes « Objectif recettes » et « Objectif dépenses » apparaissent ; pour le propriétaire et les administrateurs, ce sont des champs à remplir. - Saisissez, mois par mois, les recettes que vous visez et le plafond de dépenses que vous vous fixez. Laissez vide un mois sans objectif.
- Cliquez sur « Enregistrer les objectifs ».
Le message « Objectifs enregistrés. » confirme l'opération. Un montant négatif ou invalide affiche « Un objectif n'est pas un montant valide (nombre positif). ». - Cochez « Écarts » pour comparer : « Écart recettes » (vert si vous dépassez l'objectif, rouge si vous êtes en dessous) et « Écart dépenses » (vert si vous restez sous le plafond, rouge si vous le dépassez).
Le total des écarts ne porte que sur les mois qui ont un objectif. Les objectifs sont enregistrés par année : changer d'année affiche ceux de l'année choisie.
Questions fréquentes
Le rapport n'affiche pas de solde, seulement des montants. Pourquoi ?
La trésorerie initiale n'est pas renseignée. Le propriétaire ou un administrateur doit l'indiquer dans le bloc « Trésorerie initiale ».
Une facture en retard depuis trois mois apparaît dans le mois en cours. Est-ce normal ?
Oui. Une somme due qui n'est pas encore rentrée est toujours attendue : elle est placée dans le mois en cours, pas dans le passé. Pour la récupérer, voir le recouvrement.
J'ai enregistré un paiement par chèque, mais il n'est pas dans les encaissements réels.
Le chèque n'est pas encore encaissé dans le registre des chèques. Il figure dans « dont chèques reçus en cours », au mois de son échéance. Il passe dans le réel une fois encaissé.
Une facture en litige n'apparaît pas. Pourquoi ?
Les factures en litige sont volontairement exclues : leur paiement est trop incertain pour être prévu.
Prochaines étapes
Articles connexes
Cet article vous a-t-il été utile ?
Facturez en règle, sans effort
Factures conformes DGI, devis, avoirs, TVA et suivi de vos fournisseurs dans un seul outil.
Essayer gratuitement